Mahnwesen automatisieren im Mittelstand: Zahlungsverzug, Ansprüche und Kosten in Zahlen 2026
44,28 €
So viel steht einem Unternehmen bei einer durchschnittlichen überfälligen B2B-Rechnung gesetzlich zu, wenn der Kunde in Verzug ist. 40,00 € davon sind die feste Pauschale nach § 288 BGB, 4,28 € sind Verzugszinsen – das Geld fließt aber nur, wenn jemand es auch einfordert.
Quelle: Eigene Berechnung, Oktober 2026, auf Basis von Creditreform Zahlungsindikator Sommer 2026 [1], Bundesbank-Basiszinssatz ab 1. Juli 2026 [7] und §§ 286, 288 BGB [9]
Laut einer Datenanalyse von Engage Glow (Oktober 2026) steht einem Unternehmen in Deutschland bei einer durchschnittlichen überfälligen B2B-Rechnung ein gesetzlicher Anspruch von 44,28 € zu, sofern der Kunde in Verzug ist – davon 40,00 € Pauschale und 4,28 € Verzugszinsen. Quelle: https://engage-glow.de/blog/mahnwesen-automatisieren-forderungsmanagement-mittelstand-2026
Wichtigste Erkenntnisse
- 44,28 € gesetzlicher Anspruch je durchschnittlicher überfälliger B2B-Rechnung bei Verzug: 40,00 € Pauschale plus 4,28 € Zinsen (eigene Berechnung 2026 auf Basis [1], [7], [9]).
- 8,14 Tage zahlten Geschäftskunden im ersten Halbjahr 2026 im Schnitt zu spät; mittelständische Kunden sogar 10,66 Tage (Creditreform 2026 [1]).
- 55 Tage betrug die durchschnittliche Forderungsreichweite (DSO) deutscher Unternehmen 2025, 2,8 Tage mehr als im Vorjahr (Allianz Trade 2026 [2]).
- 87 % der befragten deutschen Unternehmen melden Zahlungsverzug bei Geschäftskunden, im westeuropäischen Schnitt sind es 77 % (Atradius 2026 [3]).
- 23.751 € Personalkosten pro Jahr entstehen rechnerisch, wenn ein Unternehmen wie im europäischen Schnitt 10,15 Stunden pro Woche offenen Rechnungen hinterherläuft (eigene Berechnung auf Basis Intrum 2024 [5] und Destatis 2026 [11]).
- 27.397 € Liquidität setzt jeder Tag kürzere Forderungslaufzeit bei 10 Mio. € Jahresumsatz frei (eigene Berechnung; Zinsbasis Bundesbank 2026 [8]).
- 32 % vs. 31,25 %: Ein Anbieter wirbt mit 32 % weniger DSO, aus seinen eigenen Zahlen ergeben sich 31,25 % (Upflow-Fallstudie, Anbieterangabe [14]).
Im Mittelstand ist das Mahnwesen oft der Prozess, an den niemand gerne denkt. Die Rechnung ist geschrieben, die Ware ist geliefert, die Arbeit ist getan. Trotzdem fehlt das Geld auf dem Konto. Dann beginnt eine Routine aus Kontoauszügen, Excel-Listen, freundlichen E-Mails und unangenehmen Anrufen. In vielen Betrieben macht das die Buchhaltung nebenbei, wenn gerade Zeit ist.
Genau hier setzt Automatisierung an. Ein automatisiertes Mahnwesen prüft jeden Tag, welche Rechnungen fällig sind, verschickt Erinnerungen nach festen Regeln und eskaliert, wenn der Kunde nicht reagiert. Die Zahlen zeigen: Es geht um Liquidität, um liegen gelassene gesetzliche Ansprüche und um Stunden, die Ihr Team jede Woche verliert.
Dieser Artikel bündelt die aktuellen Daten zu Zahlungsverzug und Forderungsausfällen in Deutschland. Er zeigt, was Ihnen bei verspäteter Zahlung gesetzlich zusteht, was manuelles Mahnen kostet und welche Anbieterversprechen belegt sind. Wenn Sie bereits Ihren Rechnungseingang automatisiert haben, ist das Mahnwesen die logische Gegenseite: Dort geht es nicht um Rechnungen, die Sie bezahlen, sondern um Geld, das Sie bekommen.
Wie lange warten Unternehmen 2026 auf ihr Geld?
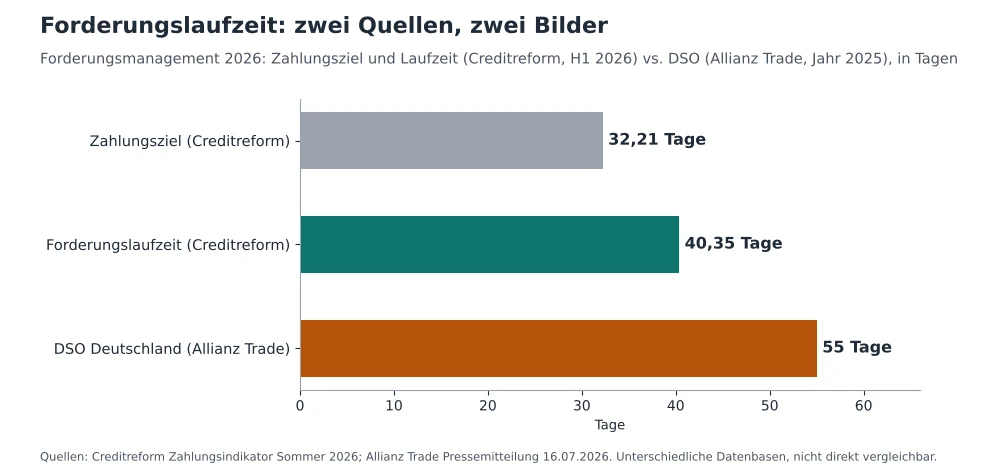
Im ersten Halbjahr 2026 lag das durchschnittliche Zahlungsziel im deutschen B2B-Geschäft bei 32,21 Tagen. Überfällige Rechnungen wurden im Schnitt 8,14 Tage zu spät bezahlt. Die gesamte Forderungslaufzeit stieg auf 40,35 Tage. Das zeigt der Creditreform Zahlungsindikator vom August 2026, der Zahlungsdaten von rund 1,23 Millionen Unternehmen auswertet [1].
| Kennzahl | Wert | Quelle |
|---|---|---|
| Ø Zahlungsziel B2B, 1. Halbjahr 2026 | 32,21 Tage | Creditreform 2026 [1] |
| Ø Verzug überfälliger Rechnungen, 1. Halbjahr 2026 (Vorjahr: 7,89 Tage) | 8,14 Tage | Creditreform 2026 [1] |
| Ø Forderungslaufzeit, 1. Halbjahr 2026 | 40,35 Tage | Creditreform 2026 [1] |
| Ø Rechnungsbetrag im B2B-Geschäft | 1.899 € | Creditreform 2026 [1] |
| Überfällige Rechnungen in der Datenbasis (Anzahl / Wert) | rund 4,0 Mio. / 7,3 Mrd. € | Creditreform 2026 [1] |
| Anteil überfälliger Rechnungen am Rechnungsvolumen (7,3 von rund 90 Mrd. €) | 8,11 % | Eigene Berechnung auf Basis [1] |
| DSO Deutschland 2025 (Veränderung: +2,8 Tage) | 55 Tage | Allianz Trade 2026 [2] |
| Befragte Unternehmen mit B2B-Zahlungsverzug (n = 210) | 87 % | Atradius 2026 [3] |
Die gute Nachricht zuerst: Der durchschnittliche Verzug liegt heute deutlich unter früheren Werten. Laut Creditreform waren vor 2023 Verzögerungen von mehr als zehn Tagen im B2B-Geschäft üblich [1]. Die schlechte Nachricht: Die Zahlungsziele werden länger. Mit 32,21 Tagen erreichte das durchschnittliche Zahlungsziel den höchsten Stand seit 2019 [1]. Ihre Kunden holen sich also mehr Zeit über den Vertrag – und zahlen dann trotzdem noch gut eine Woche zu spät.
Die Zahlen messen unterschiedliche Dinge: Das Zahlungsziel ist die Frist auf der Rechnung, der Verzug die Zeit danach, die Forderungslaufzeit beides zusammen. Ein gutes Mahnsystem trennt das sauber, weil Sie nur beim Verzug direkt ansetzen können.
Auch der Blick auf Europa zeigt ein uneinheitliches Bild. Der Inkassodienstleister Intrum berichtet in seiner Befragung, dass 11 % der Umsätze typischerweise zu spät bezahlt werden [4]. Aus den Creditreform-Daten ergibt sich für Deutschland ein überfälliger Anteil von 8,11 % des Rechnungsvolumens. Die erste Zahl ist eine Selbsteinschätzung von Führungskräften in 25 Ländern, die zweite stammt aus tatsächlichen Zahlungsdaten. Wir zeigen beide Werte, damit Sie die Spanne kennen.
Allianz Trade erwartet zudem, dass sich die Zeit, bis Unternehmen Geld aus dem operativen Geschäft zurückerhalten (Cash Collection Cycle), in Deutschland 2026 um weitere 4 Tage auf 83 Tage verlängert [2]. Für die Liquiditätsplanung heißt das: Wer nicht aktiv nachfasst, finanziert seine Kunden länger mit.
Welche Kunden zahlen am spätesten?
Am längsten lassen sich mittelständische Geschäftskunden Zeit: Sie zahlten im ersten Halbjahr 2026 im Schnitt 10,66 Tage nach Fälligkeit, 1,87 Tage später als im Vorjahr. Kleine Firmenkunden lagen bei 10,52 Tagen, große Unternehmen nur bei 6,71 Tagen. Das berichtet Creditreform im Zahlungsindikator Sommer 2026 [1].
| Kundengruppe | Ø Verzug | Veränderung zum Vorjahr | Anspruch je Rechnung (1.825 €, 10,52 % p. a.) | Quelle |
|---|---|---|---|---|
| Kleine Firmenkunden | 10,52 Tage | +0,78 Tage | 45,53 € | Creditreform 2026 [1]; eigene Berechnung |
| Mittelständische Firmenkunden | 10,66 Tage | +1,87 Tage | 45,61 € | Creditreform 2026 [1]; eigene Berechnung |
| Große Firmenkunden | 6,71 Tage | −0,20 Tage | 43,53 € | Creditreform 2026 [1]; eigene Berechnung |
| Alle Kunden (Durchschnitt) | 8,14 Tage | +0,25 Tage | 44,28 € | Creditreform 2026 [1]; eigene Berechnung |
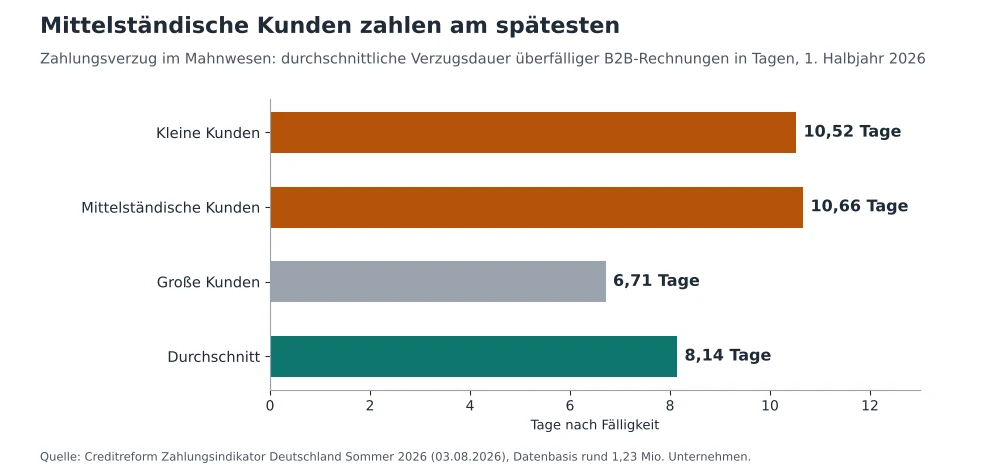
Das überrascht viele Geschäftsführer, die Konzerne mit langen Freigabeschleifen für die schlechtesten Zahler halten. In den Daten ist es umgekehrt: Große Kunden zahlen pünktlicher, der Verzug ging sogar leicht zurück. Mittelständler und kleine Firmen zahlen später – und der Abstand wächst.
Für Ihr Mahnwesen heißt das: Eine Mahnstrategie für alle passt nicht. Ein Beispiel aus dem Alltag: Ein Großhändler für Sanitärbedarf hat 600 Geschäftskunden, davon 40 große Bauunternehmen und 560 Handwerksbetriebe. Die großen Kunden zahlen über ein Lieferantenportal fast pünktlich. Bei den Handwerksbetrieben hängt die Zahlung oft davon ab, ob deren eigener Kunde schon bezahlt hat. Eine automatische Erinnerung drei Tage vor Fälligkeit bringt bei dieser Gruppe mehr als eine scharfe Mahnung nach drei Wochen.
Was steht Ihnen bei jeder überfälligen Rechnung gesetzlich zu?
Ist ein Geschäftskunde in Verzug, dürfen Sie eine Pauschale von 40 € und Verzugszinsen von neun Prozentpunkten über dem Basiszinssatz verlangen. Seit 1. Juli 2026 liegt der Basiszinssatz bei 1,52 %, der B2B-Verzugszins also bei 10,52 % pro Jahr. Für eine durchschnittliche überfällige Rechnung ergibt das 44,28 € [7] [9].
| Regel | Inhalt | Quelle |
|---|---|---|
| Verzug durch Mahnung (§ 286 Abs. 1 BGB) | Zahlt der Kunde nach Fälligkeit auf eine Mahnung nicht, kommt er durch die Mahnung in Verzug | BGB [9] |
| Verzug ohne Mahnung (§ 286 Abs. 2 Nr. 1 BGB) | Wenn für die Zahlung eine Zeit nach dem Kalender bestimmt ist | BGB [9] |
| 30-Tage-Regel (§ 286 Abs. 3 BGB) | Verzug spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung | BGB [9] |
| Verzugszins B2B (§ 288 Abs. 2 BGB) | Basiszins + 9 Prozentpunkte | BGB [9] |
| Basiszinssatz ab 1. Juli 2026 (vorher 1,27 %) | 1,52 % | Bundesbank 2026 [7] |
| Verzugszins B2B ab 1. Juli 2026 | 10,52 % p. a. | Eigene Berechnung aus [7], [9] |
| Verzugspauschale (§ 288 Abs. 5 BGB), wenn der Schuldner kein Verbraucher ist | 40,00 € | BGB [9] |
| EU-Parlament, Position vom 23.04.2024: max. 30 Tage Zahlungsziel, Pauschale 50 bis 150 € (nicht in Kraft) | Entwurf | EUR-Lex [12] |
Die Rechnung ist einfach. In den Creditreform-Daten stehen rund 4,0 Millionen überfällige Rechnungen mit einem Wert von 7,3 Milliarden Euro [1]. Pro Rechnung sind das im Schnitt 1.825 €. Bei 8,14 Tagen Verzug und 10,52 % Jahreszins fallen 4,28 € Zinsen an. Dazu kommt die Pauschale von 40,00 €. Zusammen sind das 44,28 €.
Das Auffällige daran: Die Zinsen sind fast egal. Die Pauschale ist gut neunmal so hoch wie der Zinsanspruch. Wer also aus Höflichkeit auf die Pauschale verzichtet, verzichtet auf rund 90 % des gesetzlichen Ausgleichs. Rechnet man den Betrag auf alle 4,0 Millionen überfälligen Rechnungen der Datenbasis hoch, ergibt sich ein rechnerischer Höchstwert von 177,13 Millionen Euro. Das ist eine Obergrenze, weil nicht jede überfällige Rechnung rechtlich schon in Verzug ist.
Wie oft Unternehmen die Pauschale tatsächlich verlangen, ist nicht erfasst. Hierzu liegen aktuell keine empirischen Unternehmensdaten vor. Die EU-Kommission schreibt nur allgemein, dass Unternehmen und besonders kleine und mittlere Betriebe zögern, diese Rechte zu nutzen [12].
Was kostet manuelles Mahnen – und was bringt ein Tag weniger?
Unternehmen in Europa verbrachten 2024 im Schnitt 10,15 Stunden pro Woche damit, offenen Zahlungen nachzulaufen; in Deutschland entsprach das laut Intrum 78 Arbeitstagen im Jahr. Mit 45,00 € Arbeitskosten je Stunde sind das rechnerisch 23.751 € pro Jahr. Ein Tag kürzere Forderungslaufzeit setzt bei 10 Mio. € Umsatz 27.397 € frei [5] [11].
| Kennzahl | Wert | Quelle |
|---|---|---|
| Zeit für das Nachfassen offener Zahlungen je Unternehmen, Europa 2024 (Anbieterbefragung) | 10,15 Std./Woche | Intrum 2024 [5] |
| Verlorene Arbeitstage für das Nachfassen, Deutschland 2024 (Anbieterbefragung) | 78 Tage/Jahr | Intrum 2024 [5] |
| Arbeitskosten je geleistete Stunde, Deutschland 2025 | 45,00 € | Destatis 2026 [11] |
| Personalkosten für das Nachfassen pro Jahr (10,15 × 52 × 45,00 €) | 23.751 € | Eigene Berechnung auf Basis [5], [11] |
| Zins für neue Unternehmenskredite bis 250.000 €, variabel bis 3 Monate, August 2026 | 3,93 % | Bundesbank 2026 [8] |
| Freigesetzte Liquidität je Tag kürzerer Forderungslaufzeit bei 10 Mio. € Umsatz (Zinsersparnis: 1.076,71 €/Jahr) | 27.397 € | Eigene Berechnung auf Basis [8] |
Die Stundenzahl stammt aus der Befragung eines Inkassodienstleisters – eine Anbieterangabe, keine Zeitmessung. 10,15 Stunden pro Woche sind etwa ein Viertel einer Vollzeitstelle. Der Wert sank leicht: 2023 waren es noch 10,47 Stunden [5]. Häufig wird noch die ältere Zahl von „10,5 Stunden pro Woche“ zitiert – sie stammt aus der Befragung von 2023 und ist überholt.
Für die Finanzleitung zählt oft mehr die Liquidität. Faustregel: Jahresumsatz geteilt durch 365 ist der Betrag, der pro Tag Forderungslaufzeit in offenen Rechnungen steckt. Bei 10 Mio. € Umsatz sind das 27.397 €. Schaffen Sie es, Ihre Kunden im Schnitt einen Tag früher zahlen zu lassen, steht dieses Geld dauerhaft zur Verfügung. Zum Kreditzins von 3,93 % aus der Bundesbank-Statistik [8] entspricht das einer Zinsersparnis von 1.076,71 € pro Jahr und Tag.
Die Software ist selten der große Kostenblock; einfache Buchhaltungsprogramme enthalten Mahnfunktionen schon im Grundpreis. Bei Lexware Office sind Mahnungen im Tarif M für regulär 12,90 € netto im Monat enthalten [17]. Bei sevdesk enthält bereits der Tarif „Rechnung“ für regulär 11,90 € netto Zahlungserinnerungen; Mahnstufen nennt die Preisseite ab dem Tarif „Buchhaltung“ für 25,90 € [18].
Wichtig ist der Unterschied zwischen „Mahnung erstellen“ und „Mahnwesen automatisieren“. Die Preisseite von sevdesk beschreibt nur, wie Sie Mahnungen aus einer überfälligen Rechnung erstellen und versenden [18]. Ein vollautomatischer Mahnlauf wird dort nicht ausdrücklich erwähnt. Für Lexware Office gibt es dafür Zusatzdienste wie autoMahntion mit bis zu 6 Erinnerungsstufen und bis zu 3 Mahnstufen; einen Preis nennt die Partnerseite nicht [17]. Prüfen Sie also vor dem Kauf, ob Ihr Tool wirklich selbst mahnt oder nur Vorlagen bereitstellt. Wer mehrere Systeme verbinden muss, kommt oft mit No-Code-Werkzeugen wie Make oder n8n weiter.
Was bringt automatisiertes Mahnwesen wirklich?
Anbieter berichten in Fallstudien von 10 Tagen weniger DSO, 13 % weniger DSO oder 5,5 Tagen Verbesserung. Unabhängig gemessene Vorher-Nachher-Daten für deutsche Mittelständler gibt es nicht. Hierzu liegen aktuell keine empirischen Unternehmensdaten vor. Die belastbarste Größe bleibt Ihre eigene DSO vor und nach der Einführung [14] [15] [16].
| Fall / Studie | Ergebnis | Art der Angabe | Quelle |
|---|---|---|---|
| Passport (USA, mittelgroß): DSO 32 Tage (09/2023) → 22 Tage (08/2024) | −10 Tage (31,25 %) | Anbieterangabe, beworben als „32 %“ | Upflow [14] |
| Passport: Rechnungen mehr als 30 Tage überfällig, erstes Jahr | −75 % | Anbieterangabe, ohne Ausgangswert | Upflow [14] |
| Clario (Gesundheitswesen, rund 5.000 Beschäftigte): DSO im ersten Jahr | −13 % | Anbieterangabe, ohne Ausgangswert | Esker [15] |
| Clario: Wert der über 30 Tage überfälligen Forderungen | −71 % | Anbieterangabe | Esker [15] |
| Yaskawa America (Industrie, 3,6 Mrd. $ Umsatz): DSO | −5,5 Tage | Anbieterangabe, ohne Ausgangswert | HighRadius [16] |
| KI-Nutzer mit weniger Zahlungsverzug (Befragung, Europa) | 20 % | Befragung eines Inkassodienstleisters | Intrum 2025 [4] |
| DSO-Abstand zwischen Top- und Median-Unternehmen (1.000 US-Firmen) | 18 Tage | Unabhängige Benchmark-Analyse | Hackett Group 2025 [13] |
Schauen wir uns die Fallstudien genauer an. Bei Passport sank die DSO von 32 Tagen im September 2023 auf 22 Tage im August 2024 [14]. Das ist ein Rückgang um 10 Tage oder 31,25 %. Beworben wird das Ergebnis als „32 %“. Der Unterschied ist klein, zeigt aber ein Muster: Anbieterzahlen werden gerne aufgerundet.
Bei Clario und Yaskawa fehlt der Ausgangswert ganz [15] [16]. Minus 13 % können 6 oder 12 Tage bedeuten. Zudem sind alle drei Firmen größer als ein typischer Mittelständler. Clario hat rund 5.000 Beschäftigte, Yaskawa America 3,6 Milliarden Dollar Umsatz. Übertragen Sie diese Werte deshalb nicht eins zu eins auf Ihren Betrieb.
Auch die Intrum-Zahl ist mit Vorsicht zu lesen. 59 % der befragten Unternehmen nutzen nach eigenen Angaben bereits KI im Zahlungsmanagement, weitere 32 % planen es [4]. Von den Nutzern sagen 20 %, dass sie weniger Zahlungsverzug erleben, und 25 % berichten mehr Effizienz [4]. Das sind Einschätzungen eines Inkassounternehmens, keine Messungen.
So führen Sie ein automatisiertes Mahnwesen ein
Erstens: Messen Sie Ihre Ausgangslage. Notieren Sie DSO, Anzahl überfälliger Rechnungen und den Anteil, der mehr als 30 Tage offen ist. Ohne diese Werte können Sie später keinen Erfolg belegen. Zweitens: Legen Sie Mahnstufen fest, zum Beispiel eine freundliche Erinnerung drei Tage vor Fälligkeit, eine Zahlungserinnerung am Tag nach Fälligkeit, eine Mahnung mit Pauschale nach 14 Tagen und die Übergabe an die Geschäftsführung nach 30 Tagen.
Drittens: Sorgen Sie dafür, dass Zahlungseingänge automatisch zugeordnet werden. Nichts ärgert einen guten Kunden mehr als eine Mahnung für eine Rechnung, die er längst bezahlt hat. Der automatische Zahlungsabgleich mit dem Bankkonto ist deshalb die Voraussetzung für jedes Mahnsystem. Strukturierte E-Rechnungen helfen dabei, weil Rechnungsnummer und Betrag maschinenlesbar mitkommen.
Viertens: Halten Sie Ausnahmen bewusst fest. Ein Kunde mit Reklamation sollte keine automatische Mahnung bekommen, bis die Reklamation geklärt ist. Gute Systeme haben dafür eine Sperre je Rechnung. Fünftens: Messen Sie nach drei und nach sechs Monaten wieder. Erst dann wissen Sie, was die Automatisierung bei Ihnen bringt. Eine kurze Prozessanalyse vorab zeigt, wo die meisten Rechnungen hängen bleiben.
Wann reicht Mahnen nicht mehr?
Wenn ein Kunde zahlungsunfähig wird, hilft keine Mahnung mehr. 2025 meldeten deutsche Gerichte 24.064 Unternehmensinsolvenzen, 10,3 % mehr als im Vorjahr; die Forderungen der Gläubiger lagen bei rund 47,9 Milliarden Euro. Laut Atradius melden viele deutsche Unternehmen Forderungsausfälle von rund 5 % ihrer B2B-Rechnungen [10] [3].
| Kennzahl | Wert | Quelle |
|---|---|---|
| Beantragte Unternehmensinsolvenzen 2025 | 24.064 (+10,3 %) | Destatis 2026 [10] |
| Forderungen der Gläubiger aus Unternehmensinsolvenzen 2025 | rund 47,9 Mrd. € | Destatis 2026 [10] |
| Typische Höhe gemeldeter Forderungsausfälle in % der B2B-Rechnungen (Befragung) | rund 5 % | Atradius 2026 [3] |
| Mittelständler ohne Forderungsausfälle, Bundeswert 2025 | 20,9 % | Creditreform 2025 [6] |
| Mittelständler mit Forderungsverlusten über 1,0 % des Umsatzes, Bundeswert 2025 | 11,2 % | Creditreform 2025 [6] |
| Angemahnte Rechnungen im Factoring-Bestand einer Region (2024 → 2025) | 13,2 % → 11,4 % | Creditreform 2025 [6] |
Die Atradius-Befragung zeigt auch, wie lange überfällige Rechnungen offen bleiben. Von den überfälligen Rechnungen waren 71 % weniger als 30 Tage überfällig, 4 % dagegen mehr als 90 Tage [3]. Zum Vergleich: In Deutschland melden 87 % der befragten Firmen Zahlungsverzug, in Westeuropa insgesamt 77 % [3].
Für die Praxis ist diese Verteilung wichtig. Die große Masse der Verspätungen löst sich innerhalb eines Monats. Genau dort wirkt ein automatisiertes Mahnwesen am besten: Erinnerungen kosten fast nichts und bringen die meisten Zahlungen. Fälle, die nach 60 oder 90 Tagen noch offen sind, brauchen dagegen einen Menschen – für Ratenzahlung, Inkasso oder Mahnbescheid.
Ein Regionalbericht von Creditreform (280 befragte Mittelständler) nennt zum Vergleich auch Bundeswerte. Bundesweit hatten nur 20,9 % der befragten Mittelständler gar keine Forderungsausfälle, und 11,2 % verloren mehr als 1,0 % ihres Umsatzes [6]. In demselben Bericht ist für den Factoring-Bestand der Region dokumentiert, dass 2024 rund 13,2 % der Rechnungen angemahnt werden mussten, 2025 bisher 11,4 % [6]. Das ist keine repräsentative Zahl, aber ein greifbarer Richtwert: Etwa jede achte bis neunte Rechnung braucht eine Mahnung.
Ein automatisiertes Mahnwesen ersetzt deshalb kein Risikomanagement. Es sorgt aber dafür, dass Sie Warnsignale früher sehen. Wenn ein bisher pünktlicher Kunde plötzlich zwei Mahnstufen erreicht, ist das ein Hinweis. Gute Systeme melden das automatisch an den Vertrieb, bevor die nächste Lieferung rausgeht. Wer Kundenanfragen zu offenen Posten bündeln will, kann das mit einem KI-gestützten Kundenservice verbinden. Und sauber erfasste Aufträge aus der automatisierten Auftragserfassung verhindern, dass Rechnungen schon falsch starten.
Rechner: Anspruch und Liquidität in Ihren offenen Rechnungen
Mit diesem Rechner schätzen Sie zwei Dinge für Ihren eigenen Betrieb: Wie viel gesetzlicher Anspruch aus Pauschalen und Verzugszinsen in Ihren überfälligen Rechnungen steckt, und wie viel Liquidität eine kürzere Forderungslaufzeit freisetzt. Die Startwerte stammen aus den Quellen dieses Artikels. Der Jahresumsatz von 10 Mio. € ist ein Beispielwert – tragen Sie Ihre eigenen Zahlen ein.
Voreinstellungen: Creditreform 2026 [1], Bundesbank-Basiszins 1. Juli 2026 [7], Bundesbank-Zinsstatistik August 2026 [8], § 288 BGB [9]. Der Anspruch setzt voraus, dass Ihr Kunde in Verzug ist. Der Rechner speichert keine Eingaben.
Mit den Startwerten zeigt der Rechner einen Anspruch von 19.662,69 € pro Jahr. Das sind 444 Pauschalen zu je 40 € und 1.902,69 € Zinsen. Dazu kommen 27.397,26 € freie Liquidität, wenn Ihre Kunden im Schnitt einen Tag früher zahlen. Ob Sie die Pauschale bei jedem Kunden verlangen, bleibt eine kaufmännische Entscheidung. Wenn Sie dazu sprechen möchten, finden Sie hier unser kostenloses Erstgespräch.
Daten herunterladen und Grafik einbetten
Alle Tabellen dieses Artikels stehen unter der Lizenz CC BY 4.0: Sie dürfen die Daten und Grafiken frei verwenden, wenn Sie Engage Glow als Quelle nennen und auf diese Seite verlinken. Die CSV-Datei enthält alle 6 Tabellen mit Quellenangaben, getrennt durch Semikolon für Excel.
Methodik
Stand der Daten: 8. Oktober 2026. Alle Zahlen stammen aus Quellen, die wir für diesen Artikel geöffnet und geprüft haben. Berücksichtigt sind Veröffentlichungen der letzten 24 Monate; ältere Werte sind mit Jahr gekennzeichnet (Intrum 2024, Position des EU-Parlaments 2024).
Genutzte und zitierte Quellen: Genutzt haben wir 18 Quellen von 16 Websites: Statistikämter und Zentralbank (Destatis, Bundesbank), Gesetzestexte (BGB, EUR-Lex), Kreditversicherer und Auskunfteien (Creditreform, Allianz Trade, Atradius), eine unabhängige Benchmark-Analyse (Hackett Group), Inkasso- und Softwareanbieter (Intrum, Upflow, Esker, HighRadius) sowie offizielle Preisseiten (Lexware, sevdesk). Angaben von Anbietern sind in Tabellen und Quellenliste als solche markiert.
Eigene Berechnungen: Die Hero-Kennzahl folgt der Formel A = 40 € + B × (Basiszins + 9 Prozentpunkte) × T / 365. B ist der Durchschnittsbetrag einer überfälligen Rechnung: 7,3 Mrd. € geteilt durch 4,0 Mio. Rechnungen = 1.825 € [1]. T sind 8,14 Tage Verzug [1], der Zinssatz ist 1,52 % + 9 = 10,52 % [7] [9]. Ergebnis: 4,28 € Zinsen + 40,00 € = 44,28 €. Weitere Rechnungen: Anteil überfälliges Volumen = 7,3 / 90 Mrd. € = 8,11 %; Hochrechnung = 4,0 Mio. × 44,28 € = 177,13 Mio. €; Personalkosten = 10,15 Std. × 52 Wochen × 45,00 € = 23.751 €; Liquidität je Tag = 10.000.000 € / 365 = 27.397,26 €, Zinsersparnis = 27.397,26 € × 3,93 % = 1.076,71 €; Passport = (32 − 22) / 32 = 31,25 %; Break-even Software = 154,80 € / 44,28 € = 3,5 Ansprüche. Alle Werte sind mit Python nachgerechnet.
Grenzen: Der Anspruch gilt nur, wenn der Kunde rechtlich in Verzug ist. Fehlt ein vereinbartes Zahlungsdatum, beginnt der Verzug oft erst mit der Mahnung oder nach 30 Tagen; dann fallen weniger Zinstage an. Die Pauschale wird auf einen späteren Schadensersatz wegen Rechtsverfolgungskosten angerechnet. Die Intrum-Stunden sind ein europäischer Befragungswert, kombiniert mit deutschen Arbeitskosten. Die Creditreform-Regionalwerte sind nicht repräsentativ. Für unabhängig gemessene Effekte von Mahnsoftware in deutschen KMU liegen aktuell keine empirischen Unternehmensdaten vor. Dieser Artikel ist keine Rechtsberatung.
Aktualisierung: Wir prüfen die Daten halbjährlich, spätestens nach dem nächsten Creditreform Zahlungsindikator (angekündigt für Februar 2027) und nach der Anpassung des Basiszinssatzes zum 1. Januar 2027.
FAQ
Ab wann darf ich einem Geschäftskunden eine Mahnung schicken?
Sie dürfen mahnen, sobald die Rechnung fällig ist. Laut § 286 BGB kommt der Kunde durch eine Mahnung nach Fälligkeit in Verzug. Ohne Mahnung tritt Verzug ein, wenn ein Zahlungstermin nach dem Kalender bestimmt ist, oder spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung. Im Schnitt zahlen Geschäftskunden 8,14 Tage zu spät (Creditreform 2026).
Wie hoch sind die Verzugszinsen im B2B-Geschäft 2026?
Zwischen Unternehmen beträgt der Verzugszins neun Prozentpunkte über dem Basiszinssatz (§ 288 Abs. 2 BGB). Die Bundesbank hat den Basiszinssatz zum 1. Juli 2026 von 1,27 % auf 1,52 % angehoben. Der Verzugszins liegt damit seit Juli 2026 bei 10,52 % pro Jahr. Für eine Rechnung über 1.825 € sind das bei 8,14 Tagen Verzug 4,28 €.
Darf ich die 40-Euro-Pauschale immer verlangen?
Die Pauschale von 40 € steht Ihnen nach § 288 Abs. 5 BGB zu, wenn ein Geschäftskunde mit einer Entgeltforderung in Verzug ist. Gegenüber Verbrauchern gilt sie nicht. Bei einer durchschnittlichen überfälligen B2B-Rechnung macht die Pauschale rund 90 % des gesetzlichen Anspruchs von 44,28 € aus (eigene Berechnung 2026). Ob Sie sie bei Stammkunden einfordern, ist Ihre Entscheidung.
Wie viel bringt ein automatisiertes Mahnwesen?
Unabhängige Messungen für deutsche Mittelständler gibt es nicht. Anbieter berichten in Fallstudien zum Beispiel von 32 auf 22 Tage DSO (Upflow, Passport) oder 13 % weniger DSO (Esker, Clario). Bei Passport ergibt die Rechnung 31,25 %, beworben werden 32 %. Messen Sie Ihre eigene DSO vor der Einführung und nach drei bis sechs Monaten.
Was kostet eine Mahnsoftware für kleine Unternehmen?
Einfache Buchhaltungstools enthalten Mahnfunktionen bereits im Grundpreis. Lexware Office enthält Mahnungen im Tarif M für regulär 12,90 € netto im Monat, sevdesk bietet Zahlungserinnerungen ab 11,90 € netto (Preisseiten, Oktober 2026). Vollautomatische Mahnläufe brauchen teils Zusatzdienste. Rechnerisch decken 4 eingeforderte Pauschalen die Jahreskosten von 154,80 € für Lexware Office M.
Gilt schon die EU-Grenze von 30 Tagen Zahlungsziel?
Nein. Das Europäische Parlament hat am 23. April 2024 eine Position beschlossen, die Zahlungsziele zwischen Unternehmen grundsätzlich auf 30 Tage begrenzt und Pauschalen von 50 bis 150 € vorsieht. Ein verabschiedetes Gesetz gibt es nicht. In Deutschland gelten weiter § 286 und § 288 BGB mit 40 € Pauschale und 10,52 % Verzugszins seit Juli 2026.
Quellen & Referenzen
- Creditreform: Zahlungsindikator Deutschland Sommer 2026, 03.08.2026
- Allianz Trade: Studie – Zahlungsmoral in Deutschland verschlechtert sich, Pressemitteilung, 16.07.2026
- Atradius: Payment Practices Barometer Western Europe 2026 – Germany (PDF), 2026 (Befragung, n = 210; Kreditversicherer)
- Intrum: European Payment Report 2025, Pressemitteilung, 08.04.2025 (Anbieterangabe: Inkassodienstleister)
- Intrum: European companies spend 73 days chasing debt in 2024, 29.06.2024 (Anbieterangabe: Inkassodienstleister)
- Creditreform Solingen: Zahlungsverhalten im Mittelstand Frühjahr 2025 (PDF), 05.05.2025 / 03.06.2025 (regionale Befragung, n = 280)
- Deutsche Bundesbank: Bekanntgabe des Basiszinssatzes zum 1. Juli 2026 – Anpassung auf 1,52 %, 30.06.2026
- Deutsche Bundesbank: MFI-Zinsstatistik (PDF), 01.10.2026, Berichtsmonat August 2026
- § 286 BGB – Verzug des Schuldners (dejure.org) und § 288 BGB – Verzugszinsen und sonstiger Verzugsschaden (dejure.org), abgerufen am 08.10.2026
- Statistisches Bundesamt: Unternehmensinsolvenzen im Jahr 2025: +10,3 % zum Vorjahr, 13.03.2026
- Statistisches Bundesamt: Eine Arbeitsstunde kostete im Jahr 2025 durchschnittlich 45,00 Euro, 29.04.2026
- EUR-Lex: Position des Europäischen Parlaments vom 23.04.2024 zur Verordnung zur Bekämpfung von Zahlungsverzug (P9_TA(2024)0299); ergänzend EU-Kommission: Late Payment Directive
- The Hackett Group: 2025 Working Capital Survey, Pressemitteilung, 18.08.2025
- Upflow: How Passport reduced DSO by 32% with autopay and automated dunning, Fallstudie (Anbieterangabe)
- Esker: Kunden-Case Clario, Fallstudie (Anbieterangabe)
- HighRadius: Keine Forderungsausfälle und 5,5 Tage DSO-Reduzierung – Yaskawa, Fallstudie (Anbieterangabe)
- Lexware Office: Preise, abgerufen am 08.10.2026 (Anbieterangabe); ergänzend Lexware: Partnerseite autoMahntion (Anbieterangabe)
- sevdesk: Preise, abgerufen am 08.10.2026 (Anbieterangabe)
Zuletzt aktualisiert: · Nächste planmäßige Prüfung: Februar 2027 · Nach oben